Les frais cachés lors d’un achat immobilier : le guide complet pour bien préparer son budget
Le 10/11/2026
L'actu de nos agences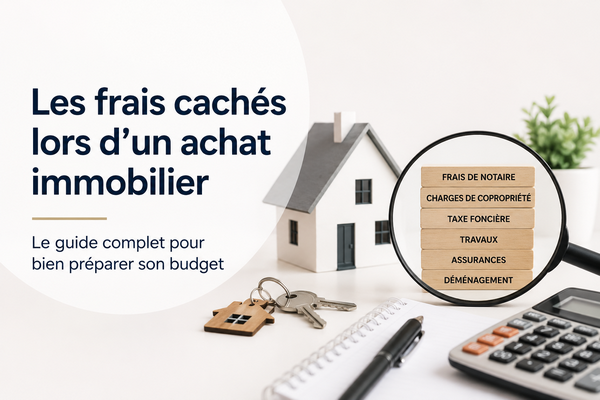
Le prix affiché dans une annonce immobilière ne correspond jamais exactement au budget total nécessaire pour devenir propriétaire. À cette somme viennent s’ajouter les frais d’acquisition, les dépenses liées au crédit, les charges de copropriété, la taxe foncière, les assurances, les éventuels travaux et le coût du déménagement.
Ces dépenses ne sont pas réellement cachées au sens juridique du terme. Elles figurent généralement dans les documents remis à l’acquéreur. Elles sont néanmoins fréquemment sous-estimées au début du projet, notamment lorsqu’un acheteur concentre toute son attention sur le prix du logement et le montant de sa future mensualité.
Une maison affichée à 350 000 euros ne coûtera donc pas seulement 350 000 euros. Selon son état, son mode de financement et sa localisation, plusieurs dizaines de milliers d’euros supplémentaires peuvent être nécessaires pour signer l’acte, réaliser les travaux, assurer le logement et s’y installer.
Chez Immotram, nous accompagnons les acquéreurs dans leurs recherches à Lille, La Madeleine, Marcq-en-Barœul, Mouvaux, Croix, Wasquehal, Roubaix, Tourcoing et Villeneuve-d’Ascq. Nous intervenons notamment sur les logements situés à proximité du tramway, du métro et des principaux axes de transport de la métropole lilloise.
Notre rôle consiste également à aider les acheteurs à regarder au-delà du prix affiché. Avant de déposer une offre, il est indispensable de calculer le coût réel de l’opération et les dépenses qui apparaîtront après la remise des clés.
Vous pouvez consulter dès maintenant nos maisons et appartements à vendre dans la métropole lilloise.
Le prix du logement ne représente qu’une partie du budget d’achat
Un projet immobilier doit être analysé à partir de son coût global et non du seul prix de vente. Cette approche permet de déterminer plus précisément l’apport personnel nécessaire, le montant à emprunter et la trésorerie qu’il faudra conserver après la signature.
Le budget total comprend le prix du bien, les frais d’acquisition, les frais bancaires, le coût des garanties, les assurances, les dépenses de copropriété, la taxe foncière, les travaux et l’installation dans le nouveau logement.
Un acquéreur qui utilise l’intégralité de son épargne pour payer son apport et les frais de notaire risque de se retrouver sans marge de sécurité. Or, les premières semaines suivant un achat entraînent souvent des dépenses imprévues : remplacement d’un appareil, réparation d’une fuite, achat de meubles, changement des serrures ou régularisation de charges.
Nous recommandons donc de conserver une réserve financière après la signature. Son montant dépend du logement, de son état et du projet de l’acquéreur, mais elle doit être intégrée dès le début du financement.
Pour mieux préparer cette étape, consultez également notre guide pour financer un achat immobilier.
Les frais d’acquisition, souvent appelés frais de notaire
Les frais d’acquisition représentent généralement la première dépense importante ajoutée au prix de vente. Ils sont fréquemment appelés « frais de notaire », même si la rémunération du notaire n’en constitue qu’une partie.
La majorité de ces sommes correspond à des impôts et taxes collectés par le notaire puis reversés à l’État et aux collectivités locales. Les frais comprennent également les émoluments réglementés du notaire, les formalités administratives, la TVA et les débours avancés pour obtenir certains documents.
Combien faut-il prévoir pour un logement ancien ?
Pour l’acquisition d’une maison ou d’un appartement ancien, les frais d’acquisition sont généralement estimés autour de 7 à 8 % du prix du bien. Le montant exact dépend toutefois du prix, du département, de la nature de la transaction et de la situation de l’acquéreur.
Depuis le 1er mai 2025, le Département du Nord a relevé de 4,5 à 5 % sa part des droits de mutation à titre onéreux. Cette hausse porte le total des droits d’enregistrement à 6,3185 % de la valeur du bien pour les acquisitions auxquelles le taux majoré s’applique. Cette mesure temporaire peut être appliquée jusqu’au 31 mars 2028. Les primo-accédants qui achètent leur résidence principale ne sont pas soumis à cette augmentation temporaire, sous réserve de respecter les conditions du dispositif.
Pour un appartement ancien acheté 250 000 euros, il est donc prudent d’anticiper une enveloppe proche de 20 000 euros. Pour une maison ancienne de 500 000 euros, les frais peuvent approcher ou dépasser 40 000 euros selon le calcul définitif.
Ces exemples restent indicatifs. Le notaire établira le montant précis en fonction du dossier. Une simulation doit idéalement être réalisée avant même le dépôt de l’offre d’achat.
Les frais sont-ils moins élevés dans l’immobilier neuf ?
Dans le neuf ou dans le cadre d’une vente en l’état futur d’achèvement, les frais d’acquisition sont généralement réduits. Ils représentent souvent entre 2 et 3 % du prix de vente, car l’opération bénéficie d’un régime fiscal différent.
Cette économie ne signifie pas nécessairement que l’achat neuf sera moins coûteux dans sa globalité. Le prix au mètre carré peut être plus élevé et certaines dépenses restent à prévoir : options choisies auprès du promoteur, cuisine, rangements, luminaires, revêtements supplémentaires, déménagement ou aménagement des extérieurs.
Dans un programme neuf à Lille, La Madeleine, Marcq-en-Barœul, Villeneuve-d’Ascq ou Wasquehal, il convient donc de demander précisément quels équipements sont compris dans le prix de réservation.
Que comprennent exactement les frais d’acquisition ?
Les droits d’enregistrement ou la taxe de publicité foncière constituent la part principale. S’ajoutent les émoluments du notaire, calculés selon un barème national, la contribution de sécurité immobilière, les formalités et les débours.
Les débours correspondent notamment aux dépenses avancées par le notaire pour obtenir des documents cadastraux, des renseignements d’urbanisme, des pièces administratives ou certaines informations relatives à la copropriété.
Il est donc incorrect de penser que le notaire conserve la totalité de la somme versée. La majeure partie est destinée aux finances publiques.
Le dépôt versé au compromis est-il une dépense supplémentaire ?
Lors de la signature du compromis ou de la promesse de vente, l’acquéreur peut être invité à verser une somme destinée à garantir son engagement.
Cette somme n’est pas un frais supplémentaire : elle est déduite du prix restant à payer lors de la signature de l’acte authentique. Elle représente néanmoins une avance de trésorerie qu’il faut pouvoir mobiliser avant le déblocage définitif du prêt.
Il est important de ne pas la confondre avec les frais d’acquisition, les frais de dossier bancaire ou la rémunération d’un courtier.
Les honoraires d’agence sont-ils compris dans le prix affiché ?
Lorsqu’une annonce indique un prix HAI, cela signifie que les honoraires d’agence sont inclus. L’annonce doit préciser s’ils sont à la charge du vendeur ou de l’acquéreur.
Cette distinction peut avoir une incidence sur la présentation du financement et, dans certaines configurations, sur la base retenue pour calculer les frais d’acquisition. Le compromis et le plan de financement doivent donc indiquer clairement le prix net vendeur et les honoraires.
Sur les annonces Immotram, ces informations sont présentées avec le prix du bien afin que l’acquéreur puisse identifier les conditions de la transaction.
Les frais liés au crédit immobilier
Le financement entraîne lui aussi des dépenses qui ne sont pas toujours visibles dans la mensualité annoncée lors d’une première simulation.
La banque peut facturer des frais de dossier. Elle peut également demander une garantie sous la forme d’une caution, d’une hypothèque ou d’une hypothèque légale spéciale du prêteur de deniers. Un courtier peut enfin percevoir des honoraires lorsqu’il intervient dans la recherche du financement.
Pour comparer correctement deux offres de prêt, il faut examiner le taux annuel effectif global, ou TAEG. Celui-ci intègre le taux d’intérêt, l’assurance obligatoire, les frais de dossier et les coûts des garanties nécessaires à l’obtention du crédit.
Les frais de dossier bancaire
Les frais de dossier rémunèrent l’étude et le traitement de la demande de prêt. Leur montant varie selon les établissements et peut parfois être négocié.
Une banque proposant un taux nominal légèrement plus bas n’est pas toujours la moins coûteuse. Les frais de dossier, l’assurance, la garantie et les conditions de remboursement anticipé doivent être comparés simultanément.
La caution ou l’hypothèque
La banque exige généralement une garantie afin de se protéger en cas de non-remboursement du crédit.
Une caution est accordée par un organisme spécialisé moyennant le versement d’une somme. Selon le dispositif, une partie peut être restituée à la fin du prêt, sans que cette restitution soit toujours garantie dans son intégralité.
Une hypothèque ou une garantie immobilière notariée génère des frais d’inscription. Une mainlevée peut également être nécessaire si le logement est revendu avant l’extinction automatique de la garantie.
Ces coûts doivent apparaître dans l’offre de prêt et dans la fiche standardisée européenne remise par la banque.
Les honoraires du courtier
Le courtier recherche et négocie une solution de financement pour le compte de l’acquéreur. Sa rémunération peut être forfaitaire ou calculée en fonction du montant emprunté.
Avant de signer un mandat, il faut vérifier le montant des honoraires, les conditions de paiement et les prestations comprises. Certains courtiers ne sont rémunérés qu’en cas d’obtention du financement, tandis que d’autres modèles peuvent prévoir des modalités différentes.
Le coût total du prêt
Un prêt immobilier ne coûte pas uniquement les intérêts affichés sur la première page de la simulation. L’assurance emprunteur peut représenter une part importante du coût global, en particulier lorsque le crédit est souscrit sur une longue durée.
L’acquéreur doit examiner le montant total à rembourser, le coût de l’assurance sur toute la durée, les frais de garantie et les éventuelles indemnités de remboursement anticipé.
Une mensualité compatible avec le budget mensuel ne signifie pas nécessairement que l’offre est économiquement avantageuse.
Les charges et dépenses de copropriété
L’achat d’un appartement implique l’acquisition de parties privatives, mais également d’une quote-part des parties communes de l’immeuble.
Le futur propriétaire participe donc au financement de l’entretien, des assurances, des contrats de maintenance, des honoraires du syndic et des équipements communs. Un ascenseur, un chauffage collectif, des espaces verts, un gardien ou un parking commun peuvent augmenter sensiblement le montant des charges.
Avant d’acheter, il ne suffit pas de demander le montant du dernier appel de fonds. Il faut analyser le fonctionnement financier de la copropriété sur plusieurs années.
Vérifier les charges courantes
Les charges courantes financent le fonctionnement habituel de l’immeuble. Leur montant dépend des équipements et des tantièmes attachés au lot.
Un appartement affichant 150 euros de charges mensuelles n’est pas nécessairement plus coûteux qu’un logement avec 80 euros de charges. Le premier montant peut inclure le chauffage et l’eau, tandis que le second peut ne financer que l’entretien des parties communes.
Il faut donc demander ce que comprennent réellement les charges et vérifier les consommations qui resteront à payer individuellement.
Chez Immotram, nous retrouvons des copropriétés très différentes dans les secteurs de Lille, La Madeleine, Marcq-en-Barœul, Croix, Roubaix, Tourcoing ou Villeneuve-d’Ascq. La comparaison doit toujours être faite à prestations équivalentes.
Lire les procès-verbaux des assemblées générales
L’acquéreur doit recevoir plusieurs informations avant la vente, dont les procès-verbaux des assemblées générales des trois dernières années, les montants de charges, la fiche synthétique, le carnet d’entretien et, lorsqu’il existe, le plan pluriannuel de travaux.
Ces documents permettent d’identifier les problèmes récurrents et les dépenses envisagées. Des discussions répétées sur la toiture, l’ascenseur, les façades ou le chauffage collectif peuvent annoncer des travaux importants, même lorsqu’aucune décision définitive n’a encore été votée.
Il faut également vérifier l’état des impayés. Une copropriété confrontée à de nombreux copropriétaires débiteurs peut rencontrer des difficultés pour financer son entretien ou engager des travaux.
Anticiper les travaux déjà votés
Lorsqu’un appel de fonds pour travaux devient exigible avant la vente, il est en principe réglé par le vendeur. Lorsqu’il devient exigible après la vente, il est en principe réclamé à l’acquéreur devenu copropriétaire.
Le compromis ou l’acte de vente peut toutefois prévoir une répartition différente entre les parties. Cette convention doit être examinée attentivement, car le montant peut atteindre plusieurs milliers d’euros.
Une façade votée avant l’achat mais financée en plusieurs appels peut ainsi créer une dépense après la remise des clés. Il faut connaître le calendrier exact et faire préciser par le notaire qui supportera chaque échéance.
Le fonds de travaux n’empêche pas les appels de fonds supplémentaires
Les copropriétés doivent constituer un fonds destiné à financer certains travaux collectifs futurs. Les cotisations versées à ce fonds sont attachées au lot et ne sont pas automatiquement remboursées au vendeur lors de la vente.
L’existence d’un fonds bien alimenté constitue un indicateur intéressant, mais elle ne garantit pas que tous les travaux seront intégralement financés. Si la somme disponible est insuffisante, la copropriété pourra voter des appels complémentaires.
Le plan pluriannuel de travaux
Le plan pluriannuel de travaux permet d’anticiper les interventions nécessaires au cours des prochaines années. Il peut concerner la sécurité, la conservation de l’immeuble ou l’amélioration de sa performance énergétique.
Un programme de travaux n’est pas uniquement une mauvaise nouvelle pour l’acquéreur. Il peut améliorer la valeur, le confort et la performance énergétique du bâtiment. Il doit néanmoins être intégré au budget dès l’achat.
Un appartement proposé à un prix intéressant peut perdre une partie de son avantage si une rénovation de façade, de toiture ou de chauffage collectif est programmée peu après l’acquisition.
La taxe foncière et les impôts locaux
La taxe foncière constitue une dépense annuelle que tout propriétaire doit intégrer à son budget.
Son montant varie selon la valeur cadastrale du logement, les taux votés localement, les caractéristiques du bien et les éventuelles taxes annexes. Deux logements de prix équivalent situés à Lille, Marcq-en-Barœul, Roubaix ou Villeneuve-d’Ascq peuvent donc supporter des montants différents.
Qui paie la taxe foncière l’année de l’achat ?
Pour l’administration fiscale, la taxe foncière de l’année entière est due par la personne propriétaire au 1er janvier.
Dans la pratique, le compromis ou l’acte prévoit fréquemment que l’acquéreur rembourse au vendeur une partie de la taxe au prorata de la période comprise entre la signature et le 31 décembre. Cet accord est privé : le vendeur demeure le redevable légal auprès de l’administration fiscale.
L’acquéreur doit donc prévoir ce remboursement dans les sommes à verser au moment de la signature. Plus l’achat intervient tôt dans l’année, plus le prorata peut être important.
Se baser sur le dernier avis, sans considérer son montant comme définitif
Nous conseillons de demander le dernier avis complet de taxe foncière, et pas uniquement le montant communiqué oralement par le vendeur.
Cet avis permet notamment d’identifier la taxe d’enlèvement des ordures ménagères. Il donne une référence utile, mais le montant peut évoluer dans le temps en fonction de la revalorisation des bases et des taux décidés localement.
L’acheteur doit également vérifier que les caractéristiques fiscales correspondent à la réalité du bien. Une extension, une véranda ou un aménagement récent peuvent avoir une incidence sur la taxation future.
Le cas particulier d’un logement neuf
Une construction nouvelle peut, dans certaines conditions, bénéficier d’une exonération totale ou partielle de taxe foncière pendant deux ans. La déclaration foncière doit notamment être déposée dans les 90 jours suivant l’achèvement.
Cette exonération ne concerne pas nécessairement toutes les composantes de l’avis. La taxe d’enlèvement des ordures ménagères reste notamment due.
L’acquéreur d’un logement neuf doit donc vérifier auprès du promoteur, du notaire ou du service fiscal les conditions applicables au programme concerné.
Les travaux visibles et les travaux que l’on découvre après l’achat
Les travaux représentent l’un des postes les plus difficiles à évaluer. Un logement peut sembler en bon état lors d’une visite rapide tout en nécessitant des dépenses importantes après l’acquisition.
Une peinture récente peut masquer des fissures, une humidité ancienne ou des murs irréguliers. Une chaudière peut fonctionner pendant la visite tout en étant proche de la fin de sa durée d’utilisation. Une installation électrique peut être utilisable mais nécessiter une mise en sécurité.
Les diagnostics immobiliers apportent des informations indispensables, mais ils ne constituent pas un devis de rénovation. Ils signalent des risques et des caractéristiques techniques sans chiffrer systématiquement les travaux à entreprendre.
Les travaux de rafraîchissement
Les dépenses de décoration sont souvent considérées comme secondaires. Leur accumulation peut pourtant représenter un budget significatif.
Peintures, sols, papiers peints, éclairages, cuisine, salle de bains et rangements peuvent rapidement augmenter le coût de l’installation. Il faut également intégrer la préparation des supports et la main-d’œuvre.
Un prix calculé à partir des seuls matériaux vendus en magasin sous-estime fréquemment le coût final lorsque l’intervention d’artisans est nécessaire.
Les travaux techniques
Les travaux techniques concernent notamment l’électricité, la plomberie, le chauffage, les menuiseries, la toiture, l’isolation ou la ventilation.
Dans une maison, il faut examiner les murs, la charpente, les évacuations, les limites de propriété et les dépendances. Dans un appartement, il faut distinguer les éléments privatifs de ceux qui relèvent de la copropriété.
Avant de déposer une offre sur un logement nécessitant une rénovation importante, nous recommandons d’effectuer une seconde visite avec un professionnel du bâtiment. Un ou plusieurs devis permettront d’ajuster l’offre et le plan de financement.
La performance énergétique
Un mauvais DPE peut entraîner des dépenses d’isolation, de chauffage ou de ventilation. La lettre affichée ne suffit toutefois pas pour calculer le budget.
Il faut étudier les recommandations du diagnostic, la configuration du logement et la faisabilité des interventions. Dans un appartement, certains travaux dépendent d’une décision collective de la copropriété.
Une maison située à Roubaix ou Tourcoing peut présenter un prix d’acquisition accessible, mais nécessiter une rénovation énergétique importante. À l’inverse, un appartement plus coûteux à La Madeleine ou Marcq-en-Barœul peut être immédiatement habitable, tout en supportant des charges de copropriété plus élevées. Seule une analyse globale permet de comparer correctement les deux projets.
Pour approfondir cette question, consultez notre article consacré à l’impact du DPE sur la valeur d’un bien dans la métropole lilloise.
Les travaux extérieurs
Pour une maison, le budget ne se limite pas aux pièces intérieures. Une clôture, une terrasse, un portail, une allée, un jardin ou un garage peuvent nécessiter une remise en état.
Les arbres, les murs séparatifs, les évacuations d’eau et les dépendances doivent également être examinés. Une infiltration dans une cave ou un garage peut annoncer des travaux plus importants que ne le laisse penser une simple trace d’humidité.
Dans les secteurs résidentiels de Marcq-en-Barœul, Mouvaux, Croix, Wasquehal ou Villeneuve-d’Ascq, la présence d’un jardin et d’un stationnement constitue un véritable avantage. Elle entraîne néanmoins des responsabilités et des dépenses d’entretien supplémentaires.
Les autorisations administratives
Un projet d’extension, de modification de façade ou de changement de fenêtres peut nécessiter une déclaration préalable ou une autorisation.
L’acquéreur doit vérifier que les travaux déjà réalisés par le vendeur ont été régulièrement déclarés. Une surface annoncée comme habitable ne doit pas être considérée comme juridiquement conforme sans examen des documents.
Avant d’acheter en prévoyant une extension ou une division, il faut consulter les règles d’urbanisme et ne pas se contenter du potentiel apparent du terrain.
Les assurances à prévoir lors d’un achat immobilier
L’achat d’un logement peut nécessiter plusieurs contrats d’assurance. Leur coût doit être intégré à la mensualité et aux charges annuelles.
L’assurance emprunteur
La banque peut demander la souscription d’une assurance emprunteur pour accorder le crédit. Cette assurance prend en charge tout ou partie du remboursement dans certaines situations prévues au contrat, notamment le décès, l’invalidité ou l’incapacité de travail.
L’acquéreur reste libre de choisir un autre assureur que celui proposé par la banque, à condition que le contrat présente un niveau de garanties équivalent aux exigences du prêteur.
Il faut comparer le coût total sur toute la durée du crédit, et pas uniquement la cotisation des premières années. Les exclusions, les franchises, les délais de carence et le mode d’indemnisation doivent également être examinés.
Pour un achat réalisé à deux, la répartition de la couverture entre les co-emprunteurs influence directement le prix et le niveau de protection.
L’assurance habitation
Le nouveau propriétaire doit organiser la prise d’effet de son assurance habitation au plus tard au moment où il devient responsable du logement.
Pour un bien situé en copropriété, le propriétaire doit au minimum être assuré en responsabilité civile. Pour une maison individuelle occupée par son propriétaire, l’assurance habitation n’est pas légalement obligatoire, mais elle reste vivement recommandée compte tenu des conséquences financières possibles d’un incendie, d’un dégât des eaux, d’une tempête ou d’un vol.
La banque peut également imposer la couverture du bien financé dans les conditions du prêt.
Le tarif dépend de la superficie, de la commune, de la valeur des biens mobiliers, des dépendances, des garanties et du niveau de franchise.
L’assurance propriétaire non occupant
Dans le cadre d’un investissement locatif, une assurance propriétaire non occupant peut couvrir certains risques lorsque le logement est vide, lorsque l’assurance du locataire n’intervient pas ou lorsque la responsabilité du bailleur est engagée.
Dans une copropriété, la garantie de responsabilité civile demeure obligatoire pour le copropriétaire, qu’il occupe le logement ou qu’il le mette en location.
Les assurances liées aux travaux
Lorsqu’une rénovation importante est engagée, il faut vérifier les assurances des entreprises. Selon la nature des travaux, les garanties professionnelles et décennales peuvent être déterminantes en cas de désordre ultérieur.
Le devis doit comporter les informations relatives à l’entreprise et à son assurance. Le prix le plus faible ne constitue pas toujours le meilleur choix si les garanties, les matériaux ou l’étendue de la prestation sont insuffisants.
Le déménagement et l’installation dans le nouveau logement
Le coût du déménagement est parfois oublié parce qu’il intervient après la décision d’achat. Il peut pourtant représenter une dépense importante, notamment lorsque le volume à transporter est élevé ou que l’accès au logement est difficile.
Le prix dépend de la distance, du nombre de meubles, de l’étage, de la présence d’un ascenseur, des possibilités de stationnement et du niveau de service choisi.
Le recours à une entreprise de déménagement
Une formule économique peut laisser à l’acquéreur la préparation des cartons et le démontage des meubles. Une formule complète peut inclure l’emballage, le transport, le démontage et le remontage.
Il est préférable de demander plusieurs devis après une visite technique ou une estimation précise du volume. Une simple simulation en ligne peut sous-évaluer les difficultés d’accès.
Dans certains secteurs de Lille, La Madeleine, Roubaix ou Tourcoing, les rues étroites, le stationnement limité et l’accès aux étages peuvent augmenter le temps nécessaire. Un monte-meuble peut alors devenir indispensable.
Les autorisations de stationnement
Le véhicule de déménagement doit parfois occuper temporairement une place ou une partie de la voie publique. Une demande d’autorisation peut être nécessaire auprès de la commune.
La procédure et les délais diffèrent selon la ville. Il est donc préférable de se renseigner dès que la date de signature et de remise des clés est connue.
La proximité du tramway, qui constitue un avantage quotidien, peut également imposer une organisation particulière lorsque le logement se situe sur un axe très fréquenté ou à proximité immédiate d’une station.
La location d’un véhicule et l’achat de matériel
Même lorsque le déménagement est réalisé sans entreprise, il n’est pas gratuit. Il faut prévoir le véhicule, le carburant, les péages éventuels, les cartons, les protections, le matériel de manutention et parfois l’aide de professionnels pour les meubles les plus lourds.
La location peut également nécessiter un dépôt de garantie temporaire sur la carte bancaire.
Le garde-meuble
Un décalage entre la libération de l’ancien logement et la disponibilité du nouveau peut nécessiter un stockage temporaire.
Le coût dépend du volume, de la durée, du niveau de sécurité et de l’accès aux biens. Cette dépense peut rapidement augmenter lorsqu’un chantier retarde l’emménagement.
Les contrats et abonnements
L’installation entraîne généralement l’ouverture ou le transfert de plusieurs contrats : électricité, gaz, eau, Internet, assurance et parfois télésurveillance.
Certains équipements nécessitent aussi une mise en service, un entretien ou une adaptation. Une chaudière individuelle, une alarme ou une borne de recharge peuvent générer des dépenses dès les premiers mois.
Le remplacement des serrures et les premiers achats
Changer les cylindres ou les serrures après la remise des clés constitue une précaution courante. Il est impossible de connaître avec certitude le nombre de doubles encore en circulation.
L’acquéreur doit également prévoir les luminaires, tringles, rideaux, équipements de cuisine, rangements, outils et produits d’entretien. Pris séparément, ces achats paraissent limités. Additionnés, ils peuvent représenter une somme importante.
Les doubles dépenses pendant la période de transition
L’ancien logement n’est pas toujours libéré le jour de la remise des clés. Un locataire peut conserver son bail pendant plusieurs semaines afin de réaliser des travaux ou d’organiser son déménagement.
Un propriétaire peut également devoir rembourser temporairement deux crédits si son ancien bien n’est pas encore vendu.
Cette période peut entraîner un double paiement du loyer ou des mensualités, des assurances, de l’énergie et de certains abonnements.
Lorsqu’un achat et une vente doivent être coordonnés, le calendrier devient donc aussi important que le prix. Une signature mal organisée peut entraîner des frais de stockage, d’hébergement ou de financement relais.
Les frais à surveiller selon les secteurs de la métropole lilloise
Le type de dépenses à anticiper dépend autant du logement que de sa localisation. Les secteurs couverts par Immotram présentent des typologies immobilières variées.
Acheter à Lille ou à La Madeleine
À Lille et La Madeleine, de nombreux projets concernent des appartements en copropriété. L’acquéreur doit alors étudier les charges, l’état des parties communes, le chauffage, l’ascenseur, la façade et les éventuels travaux énergétiques.
Le stationnement représente également un poste à examiner. Un appartement sans garage peut nécessiter la location ou l’achat séparé d’une place.
Dans les immeubles anciens, il faut porter une attention particulière aux fenêtres, à la ventilation, à l’isolation acoustique et aux travaux de copropriété.
Retrouvez les tendances du prix immobilier à Lille et du prix immobilier à La Madeleine.
Acheter à Marcq-en-Barœul ou Mouvaux
Marcq-en-Barœul et Mouvaux attirent notamment les acquéreurs recherchant une maison familiale proche du tramway.
Pour une maison, le budget doit intégrer l’entretien de la toiture, de la façade, des menuiseries, du chauffage, du jardin et des dépendances. Une grande superficie entraîne également des coûts d’énergie, d’assurance et de taxe foncière potentiellement plus importants.
La proximité réelle du tramway peut permettre de réduire l’usage de la voiture, mais il faut étudier les besoins de stationnement du foyer et l’accès quotidien aux écoles ou au travail.
Consultez le prix immobilier à Marcq-en-Barœul ainsi que le prix immobilier à Mouvaux.
Acheter à Croix ou Wasquehal
Croix et Wasquehal proposent des appartements, des maisons de ville et des propriétés familiales dont les caractéristiques peuvent être très différentes.
Dans une copropriété située près du parc Barbieux ou d’une station de métro, il faut étudier les charges et les travaux de l’immeuble. Pour une maison, l’état de la toiture, des caves, des murs séparatifs et des extérieurs doit être intégré au budget.
La proximité du métro, du tramway et des axes routiers constitue un avantage, mais les nuisances éventuelles doivent aussi être prises en considération.
Découvrez nos pages dédiées au prix immobilier à Croix et au prix immobilier à Wasquehal.
Acheter à Roubaix ou Tourcoing
Roubaix et Tourcoing peuvent proposer des surfaces importantes à des prix d’acquisition plus accessibles que dans certaines communes voisines.
Cette différence de prix ne doit pas conduire à négliger le budget de rénovation. Une maison ou un loft nécessitant une remise à niveau de l’électricité, du chauffage, de l’isolation et des menuiseries peut demander un investissement conséquent.
Dans un immeuble ou un loft en copropriété, il faut examiner les charges, l’état de la structure, la toiture et la situation financière du syndicat.
Le coût d’achat global doit donc être comparé après travaux, et non uniquement à partir du prix au mètre carré affiché.
Consultez le prix immobilier à Roubaix et le prix immobilier à Tourcoing.
Acheter à Villeneuve-d’Ascq
Villeneuve-d’Ascq présente des quartiers et des logements très variés : maisons familiales, appartements proches du métro, résidences récentes ou logements situés près des universités.
Dans une résidence importante, l’acquéreur doit vérifier les équipements collectifs, les charges, les parkings, les espaces verts et les travaux prévus.
Pour une maison, l’état des extérieurs, le chauffage et les possibilités d’extension doivent être étudiés. La proximité des transports ne doit pas faire oublier la taxe foncière, l’assurance et le coût des déplacements qui resteront nécessaires.
Retrouvez notre analyse du prix immobilier à Villeneuve-d’Ascq.
Exemple de budget global pour un appartement ancien
Prenons l’exemple purement indicatif d’un appartement ancien affiché à 300 000 euros dans la métropole lilloise.
Aux 300 000 euros peuvent s’ajouter environ 24 000 euros de frais d’acquisition, selon la situation de l’acquéreur et le calcul du notaire. Des frais bancaires et de garantie peuvent également être nécessaires.
Supposons ensuite que le remboursement de taxe foncière et les régularisations de copropriété représentent 1 500 euros, que les premiers travaux atteignent 12 000 euros, que les assurances et frais de financement initiaux représentent 2 500 euros et que le déménagement ainsi que l’installation coûtent 2 000 euros.
Le coût global du projet atteindrait alors environ 342 000 euros, sans compter les intérêts du prêt sur toute sa durée.
Cette simulation ne constitue ni un barème ni une estimation applicable à tous les projets. Elle montre simplement qu’un bien affiché à 300 000 euros peut nécessiter plus de 40 000 euros supplémentaires pour être acheté, financé, adapté et occupé.
Les questions à poser avant de déposer une offre
Avant de prendre une décision, nous recommandons de vérifier le montant précis des frais d’acquisition avec le notaire et d’obtenir une simulation bancaire complète intégrant le TAEG.
Pour un appartement, il faut demander les procès-verbaux d’assemblée générale, les charges des exercices précédents, le fonds de travaux, les impayés et le plan pluriannuel éventuel.
Pour une maison, une seconde visite avec un artisan peut permettre d’évaluer la toiture, l’électricité, le chauffage, l’humidité et l’isolation.
Il faut également consulter le dernier avis de taxe foncière, vérifier le coût de l’assurance et chiffrer le déménagement.
Enfin, une somme doit rester disponible après la signature pour faire face aux premières réparations et aux dépenses d’installation.
Notre guide complet de l’acheteur immobilier vous accompagne également dans les différentes étapes du projet.
Comment nous vous aidons à calculer le véritable coût d’un achat
Notre accompagnement ne se limite pas à organiser les visites. Nous aidons les acquéreurs à comprendre les caractéristiques du logement, son environnement et les dépenses susceptibles d’influencer leur projet.
Pour un appartement, nous attirons leur attention sur les charges, les travaux de copropriété et la situation de l’immeuble. Pour une maison, nous les invitons à analyser les équipements, les extérieurs et les travaux nécessaires.
Nous pouvons également les orienter vers les documents utiles et les professionnels compétents pour obtenir des estimations plus précises.
Notre connaissance de Lille, La Madeleine, Marcq-en-Barœul, Mouvaux, Roubaix, Tourcoing, Croix, Wasquehal et Villeneuve-d’Ascq permet de replacer le prix du logement dans son marché local.
Nous étudions aussi la proximité réelle des transports. Un logement situé à quelques minutes à pied du tramway ou du métro peut faciliter les déplacements et réduire certains coûts quotidiens. Découvrez à ce sujet notre concept immobilier autour des logements proches du tramway.
Préparez votre achat immobilier avec Immotram
Un achat réussi ne consiste pas seulement à trouver un logement correspondant à ses critères. Il faut également s’assurer que son coût global reste compatible avec les revenus, l’épargne et les projets futurs du foyer.
Les frais d’acquisition, la copropriété, la taxe foncière, les travaux, les assurances et le déménagement doivent être évalués avant la signature. Cette préparation permet de réduire les imprévus et de conserver une marge financière après l’emménagement.
Vous recherchez une maison, un appartement, un loft ou un immeuble à Lille, La Madeleine, Marcq-en-Barœul, Mouvaux, Croix, Wasquehal, Roubaix, Tourcoing ou Villeneuve-d’Ascq ?
Découvrez tous nos biens immobiliers à vendre dans la métropole lilloise ou contactez l’équipe Immotram correspondant à votre secteur.
Questions fréquentes sur les frais cachés d’un achat immobilier
Quelle somme faut-il prévoir en plus du prix d’un logement ?
Le montant dépend du type de bien, du financement et des travaux. Pour un logement ancien, les frais d’acquisition représentent déjà généralement une part proche de 8 % du prix. Il faut ensuite ajouter les frais bancaires, les travaux, les assurances, la taxe foncière et le déménagement.
Les frais de notaire sont-ils inclus dans le prêt immobilier ?
Ils peuvent parfois être intégrés au financement, mais les banques demandent fréquemment que l’apport personnel couvre au moins une partie des frais d’acquisition. Cette règle dépend de la situation de l’emprunteur et de la politique de l’établissement.
Quels documents faut-il lire avant d’acheter en copropriété ?
Il faut notamment étudier les procès-verbaux des trois dernières assemblées générales, les charges des deux derniers exercices, la fiche synthétique, le règlement de copropriété, le carnet d’entretien, les impayés et le plan pluriannuel de travaux lorsqu’il existe.
Qui paie les travaux de copropriété après la vente ?
En principe, celui qui est copropriétaire au moment où l’appel de fonds devient exigible doit le payer. Le compromis ou l’acte peut toutefois organiser une autre répartition entre le vendeur et l’acquéreur.
L’acquéreur doit-il rembourser une partie de la taxe foncière ?
Le vendeur, propriétaire au 1er janvier, reste légalement redevable de la taxe pour l’année entière. Le contrat prévoit néanmoins très souvent un remboursement par l’acquéreur au prorata de la période suivant la vente.
L’assurance habitation est-elle obligatoire pour un propriétaire ?
Elle est obligatoire au minimum en responsabilité civile pour un logement situé en copropriété. Pour une maison individuelle occupée par son propriétaire, elle n’est pas légalement obligatoire mais reste fortement recommandée.
Le DPE permet-il de connaître le montant des travaux ?
Non. Le DPE fournit une évaluation énergétique et des recommandations, mais il ne remplace pas les devis d’artisans. Le coût dépend du logement, des matériaux, de l’accessibilité et des interventions réellement réalisables.
Faut-il prévoir une réserve après la signature ?
Oui. Conserver une épargne disponible permet de financer les premières réparations, une régularisation de charges, l’achat d’équipements ou une dépense imprévue sans recourir immédiatement à un nouveau crédit.
Le dépôt versé au compromis est-il perdu ?
Non, lorsqu’il est prévu et que la vente se réalise, il est déduit du prix à payer lors de l’acte définitif. Les conditions de restitution en cas d’annulation dépendent du délai de rétractation et des clauses suspensives du contrat.
Comment éviter de sous-estimer le coût des travaux ?
Il faut effectuer une visite approfondie, examiner les diagnostics et demander des devis avant l’achat. Pour une rénovation importante, une visite avec un artisan, un maître d’œuvre ou un architecte peut permettre d’obtenir une analyse plus fiable.